
PMI、BAT、JTI 的 2026 年上半年:三條產品線
更新 2026-10-14
來源聲明:本文依 PMI 2026 年 7 月 22 日第二季/上半年業績稿、BAT 2026 年 7 月 29 日截至 6 月 30 日中期報告,以及 JT 2026 年 7 月 30 日 tobacco 上半年材料編譯整理,不是逐句翻譯。PMI 以日曆年第二季為一節,BAT/JT 以上半年為一節;三家增速勿混句。PMI:https://www.pmi.com/media-center/press-releases/press-details?newsId=30296;BAT:https://www.bat.com/media/press-releases/_2026/july/half-year-report-for-the-six-months-to-30-june-2026;JT(Archive 鏡像,jt.com 原 PDF 自動化 403):https://web.archive.org/web/20260730120000id_/https://www.jt.com/investors/results/forecast/pdf/2026/Second_Quarter/20260730_06.pdf。文中「編輯解讀」為本站觀點。檢索日期:2026-10-14。
2026 年 7 月底,PMI、BAT、JT(JTI tobacco 業務)先後公布日曆年上半年或第二季數字。紙菸仍是現金流,無煙/新型品類各走不同產品線;把三家增速收成一句「霧化都大增」會搞錯口徑。
目錄(6)
PMI:第二季總營收破 111 億美元,加熱煙仍是引擎
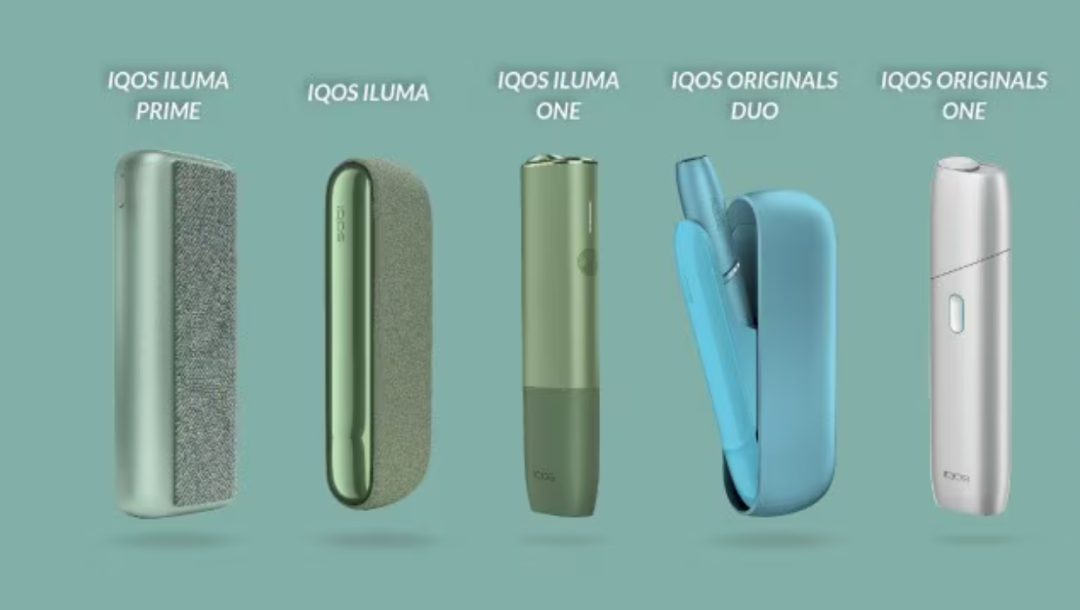
2026 年第二季,PMI 淨營收 111.92 億美元(約 111.2 億),年增 10.4%,有機增速 7.6%1。無煙業務約佔總淨營收 42%,無煙營收年增 11.7%(有機 9.7%)1。這是單季口徑,不是 BAT/JT 的上半年。
- 加熱煙 IQOS:PMI 自稱在全球加熱菸草品類約持「四分之三」量份額;HTU 出貨量年增 7.6%1。日本 4 月消費稅調價後有庫存/提前購買擾動;剔除日本與波蘭政策影響後,調整後終端銷量仍增約 10%,日本 6 月 IQOS 品類份額約 68%1。68% 與「全球約四分之三」分母不同。
- 封閉式霧化 VEEV:出貨量年增 55.1%;公司寫在歐洲封閉換彈品類居前列1。
- 尼古丁袋 ZYN:布局 60 個市場;美國第二季出貨 29 億袋(2.9 billion pouches)1。無煙產品分類是公司口徑,不是健康或監管結論。
BAT:上半年新型品類 +18%,口含 Velo 最快
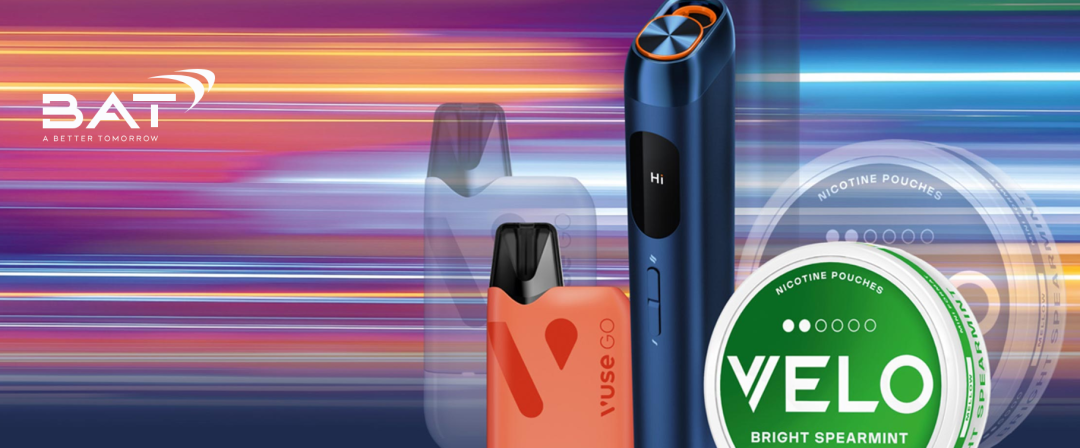
截至 2026 年 6 月 30 日上半年,BAT 新型品類(New Categories)營收按固定匯率增 18.0%;其中 Modern Oral(以 Velo 為主)營收增 65.9%(固定匯率),在主力市場量份額 39.2%2。紙菸 combustibles 營收仍靠定價/組合支撐(上半年 combustibles 營收增 2.1%,固定匯率)2。
- VELO:美國量增 188%、營收增 220%(固定匯率);209% 與 220% 是不同列的報告/固定匯率口徑,勿收成一個百分點2。
- Vuse:美國 vapour 回到雙位數增長敘事;公司寫美國 vapour 營收增 19.8% 等(中期報告分品類表)2。
- 加熱煙 glo:上半年 HP 營收年減 11.7%(固定匯率),公司歸因日本庫存與競爭等;並推 glo Hilo、Hyper Pro+ 等升級2。代工供應鏈含思摩爾等,見 億緯減持授權 分篇。
JTI(JT tobacco):上半年 Ploom +43.5%,日本 RRP 占比近半
2026 年上半年(JT tobacco),RRP 出貨量增 33.8%,其中 Ploom(加熱產品)增 43.5%;總出貨量增 1.0%(剔除庫存調整約 0.4%)。 combustibles 仍佔出貨量絕大多數(上半年 combustibles 277.6bn units vs 總量 286.0bn units,約 97%)3。33.8% 是 RRP 自己的增速,不是整體公司結構已翻轉。
日本市場:RRP 出貨量估計約佔行業總量 48.7%(shipment basis);Ploom 在加熱品類份額 16.8%(第二季),6 月月度份額 18.3%(稅後需求正常化後)3。JT tobacco 上半年 core revenue 增 19.1%(固定匯率 core revenue 增 10.6%)——兩個增速分軸3。
對照:PMI 押 IQOS 加熱+VEEV/ZYN 多品類;BAT 這半年口含 Velo 最快、glo 偏弱;JTI 幾乎全在加熱 Ploom 與 combustibles 定價。更早的全球 HNB 規模見 2023–2025 年加熱不燃燒;JT 第一季四捨五入見 5 月 8 日第一季。
常見問題
- 111.92 億美元是上半年還是第二季?是 PMI 2026 年第二季總淨營收。BAT 的 18.0% 與 JT 的 33.8% 是截至 6 月 30 日的上半年 tobacco 口徑。
- IQOS 約四分之三和日本 68% 是同一分母嗎?不是。前者是全球加熱菸草量份額敘事,後者是日本 6 月品類份額。
- VELO 美國 +220% 和 +188% 為什麼不一樣?中期報告分開列量增 188% 與營收增 220%(固定匯率)等,不能合成一個數字。
- JTI 新型產品增 33.8%,紙菸還是主業嗎?是。上半年 combustibles 仍約佔出貨量 97%。33.8% 是 RRP 出貨增速。
- 48.7% 是 Ploom 市佔嗎?不是。48.7% 是日本 RRP 出貨量占行業總量(shipment basis)。Ploom 在加熱品類為 16.8%(Q2),6 月 18.3%。
編輯解讀
一句話重點:寫「2026 上半年巨頭」時,表頭必須分 PMI Q2、BAT H1、JT H1,且 IQOS/Velo/Ploom 三條產品線分節,勿把 Velo +220% 與 Ploom +43.5% 放進同一張「霧化增速榜」。
這對你的網站意味著什麼:
- 財報稿用三欄:公司、期間(Q2 vs H1)、品類(加熱/口含/封閉式)。
- 份額數字標分母(全球品類 vs 單國 vs shipment basis)。
- RRP、無煙、New Categories 皆為廠商分類,頁尾加健康免責。
適用與不適用的情境:適合 B2B 時間線與品類結構。不適合替代各公司 IR 全文或投資建議。
需要注意的限制:PMI/BAT 為利益相關方;sec.gov 財報附件自動化 403,PMI 腳註用 pmi.com;jt.com PDF 403,日本細項用 Archive 鏡像3。
延伸閱讀:
可沉澱規則 · 供站點自檢2 條
從本文提煉,可供人工對照或 AI 分析站點時作為依據。全部規則
PMI=2026 Q2(111.92億USD、無煙42%、VEEV+55.1%)。BAT/JT=H1至6/30(BAT NC+18%、JT RRP+33.8%)。勿把三增速合成一句。
- health disclaimer
- PMI newsId30296 200
- jt Archive 20260730_06
IQOS≈全球加熱四分之三 vs 日本68%分母不同。Velo美+220%≠Ploom+43.5%。日本RRP48.7%≠Ploom16.8%/6月18.3%。RRP=公司分類。
- BAT HY PDF200
- 編譯非逐句翻譯
- figure giants-004/007
名詞與資料來源
- 2026 第二季業績 — Philip Morris International:〈2026 Second-Quarter & First Six-Months Results〉 https://www.pmi.com/media-center/press-releases/press-details?newsId=30296(檢索日期:2026-10-14)
- 截至 2026-06-30 中期報告 — British American Tobacco:〈Half-Year Report for the six months to 30 June 2026〉 https://www.bat.com/media/press-releases/_2026/july/half-year-report-for-the-six-months-to-30-june-2026;PDF https://www.bat.com/content/dam/batcom/global/main-nav/investors-and-reporting/results-centre/pdf/HY_2026_Annoucement.pdf(檢索日期:2026-10-14;BAT 利益)
- 2026 第二季/上半年 tobacco — Japan Tobacco Inc.(Archive 鏡像):〈2026 Second Quarter Results〉 https://web.archive.org/web/20260730120000id_/https://www.jt.com/investors/results/forecast/pdf/2026/Second_Quarter/20260730_06.pdf;CFO 簡報 TDNet https://fs2.magicalir.net/tdnet/2026/2914/20260730502892.pdf(檢索日期:2026-10-14;原 jt.com 403)
尼古丁產品對健康有害,並可能成癮。本文不是產品推廣、投資或醫療建議。未成年人不應接觸。